

Liệu có đang tồn tại bong bóng AI? Bài học từ năm 1873 và năm 2000
Đường dẫn bài viết: https://samissermoyer.substack.com/p/are-we-in-an-ai-bubble-lessons-from Đường dẫn bình luận: https://news.ycombinator.com/item?id=50297510 Điểm: 1 Số bình luận: 0
Liệu thị trường có đang trong bong bóng AI? Bài học từ năm 1873 và năm 2000
Lịch sử có thể lặp lại!
Sam Issermoyer, CFA, CFP®
Ngày 29/10/2026
1
1
Chia sẻ
Câu hỏi được đặt ra nhiều nhất trong thời gian gần đây là: “Liệu có đang tồn tại một bong bóng AI?”
Hai nhận định có thể cùng đúng vào một thời điểm: AI có tiềm năng biến đổi to lớn và sẽ làm thay đổi đời sống xã hội, VÀ lĩnh vực này cũng có thể là một bong bóng đầu tư.
Dù có vẻ nghịch lý, các cuộc cách mạng công nghệ trong quá khứ đều từng kéo theo tình trạng đầu cơ quá mức, đầu tư dư thừa, sụp đổ tài chính, và cuối cùng tạo nên bước tiến kinh tế vượt bậc.
Thực tế này từng diễn ra trong giai đoạn bùng nổ internet năm 2000, và cũng từng xuất hiện với ngành đường sắt vào năm 1873.
Cần nhìn lại lịch sử, so sánh với bối cảnh hiện nay và phân tích một số kịch bản cho thị trường thời điểm này.
Năm 1873: Ngành đường sắt
Bong bóng Dotcom
Làn sóng phát triển AI hiện nay
Mối quan ngại: Ai là bên chi trả?
Câu hỏi cốt lõi
Tài liệu đọc thêm
Năm 1873: Ngành đường sắt
Vào giữa thế kỷ 19, đường sắt đã làm thay đổi nền kinh tế. Hàng hóa được vận chuyển thông suốt trên toàn quốc, biến các cộng đồng biệt lập thành các đầu mối liên kết chặt chẽ.
Dòng vốn ồ ạt đổ vào việc xây dựng thêm các tuyến đường sắt. Theo số liệu lịch sử về chiều dài đường sắt do Federal Reserve Bank of St. Louis lưu trữ, nước Mỹ đã xây dựng thêm khoảng 7.400 dặm đường sắt vào năm 1871.
Khái quát ngắn gọn (theo cuốn sách 1873), các nhà đầu tư đường sắt đã sử dụng lượng lớn trái phiếu (nợ) để tài trợ cho việc xây dựng các tuyến đường mới.
Đến năm 1873, nhu cầu đối với các công cụ này từ giới đầu tư chấm dứt, và các doanh nghiệp đường sắt cạn kiệt nguồn vốn để tiếp tục thi công. Jay Cooke, một nhà tài phiệt then chốt trong thị trường trái phiếu đường sắt, đã phá sản sau khi lạm dụng tín dụng cá nhân để duy trì hỗ trợ cho thị trường này.1
Tình trạng hoảng loạn lan rộng, và đến năm 1875, quy mô xây dựng mới đã giảm xuống còn khoảng 1.700 dặm (giảm 77%).2
Trong năm 1873, thị trường ước tính đã giảm 23%, trong đó cổ phiếu ngành đường sắt giảm hơn 30%.3
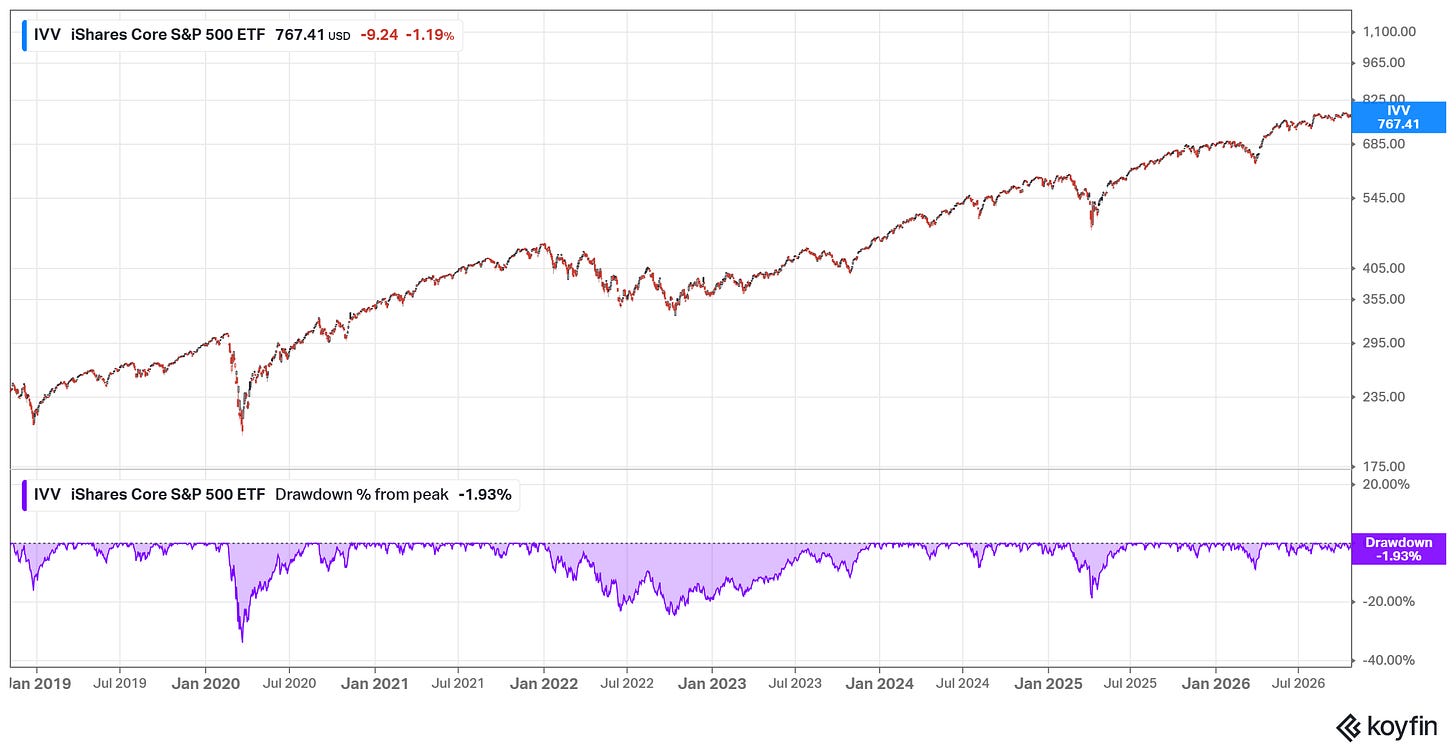
Dù không thể xem nhẹ, nhưng mức sụt giảm khoảng 20% của thị trường vẫn thường xảy ra và không phải là dấu chấm hết. Kể từ năm 2018, thị trường đã hai lần chứng kiến mức giảm 20% và hai lần khác tiệm cận mức này:
Thị trường và nền kinh tế sau đó đã phục hồi; đến năm 1882, nước Mỹ bổ sung hơn 11.500 dặm đường sắt mỗi năm. Đến năm 1890, mạng lưới đường sắt quốc gia đã mở rộng lên hơn 163.000 dặm.4
Quốc gia này tiếp tục hưởng lợi từ hệ thống cơ sở hạ tầng đã được xây dựng.
Lịch sử có tính quy luật trùng hợp, nhưng diễn biến năm 2000 lại mang một sắc thái có phần khác biệt.
Bong bóng Dotcom
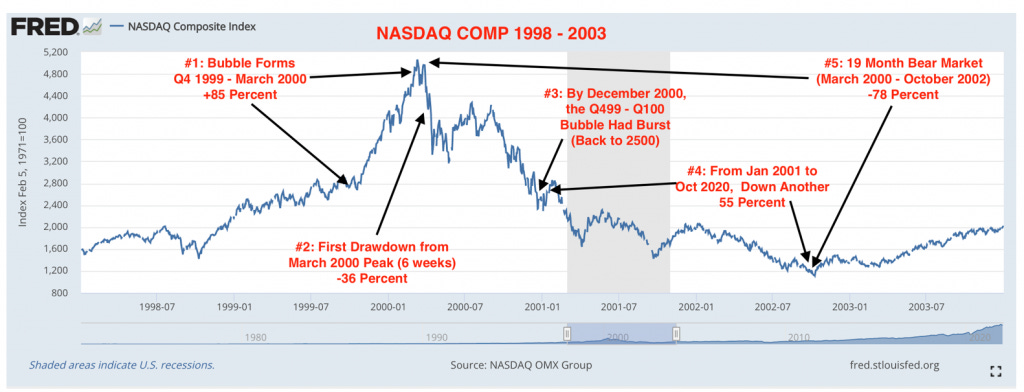
Vào cuối năm 1999, chỉ số NASDAQ (chỉ số chủ yếu bao gồm các cổ phiếu công nghệ) đã tăng trưởng nóng, tăng gấp đôi từ mốc 2.400 lên hơn 4.800 điểm vào đầu năm 2000.
Các doanh nghiệp có doanh thu khiêm tốn và gần như không có lợi nhuận vẫn thu hút hàng tỷ USD. Giới đầu tư đặt trọn niềm tin vào nhận định internet sẽ làm biến đổi nền kinh tế toàn cầu. Các công ty được định giá dựa trên số lượt nhấp chuột (click), thay vì doanh thu hay triển vọng lợi nhuận.
Thực tế sau đó đã chứng minh, chỉ số NASDAQ ngay lập tức sụt giảm hơn 77%5:
Nguồn: https://datatrekresearch.com/nasdaq-2000-bubble-comp/
Chỉ số S&P 500, dù có tỷ trọng cổ phiếu công nghệ thấp hơn, vẫn chịu tác động tiêu cực khi sụt giảm gần 40%.6
Tác động kinh tế không kéo dài: GDP (thước đo quy mô nền kinh tế) giảm khoảng 0,3% và tỷ lệ thất nghiệp lên tới 6,3%.7 Tình hình dù khó khăn nhưng không dẫn tới đổ vỡ nghiêm trọng. Có thể nhận định rằng thị trường chứng khoán khi đó đã tăng trưởng quá mức so với giá trị thực, và quá trình phục hồi sau đó đã diễn ra mà không để lại thiệt hại quá lớn.
Amazon đã vượt qua giai đoạn này dù gặp nhiều thách thức. Google vươn lên thành một trong những doanh nghiệp có giá trị vốn hóa lớn nhất thế giới. Cơ sở hạ tầng cáp quang dư thừa được xây dựng trong thời kỳ bùng nổ cuối cùng đã phục vụ hiệu quả cho lưu lượng internet liên tục tăng trưởng trong nhiều thập kỷ tiếp theo.
Nhiều nhà đầu tư chịu thua lỗ, nhưng nền kinh tế nói chung đã được hưởng lợi từ hạ tầng do các nguồn vốn này tài trợ.
Đây là quy luật từng xuất hiện trong hai bước chuyển dịch mô hình kinh tế công nghệ trước đây.
Làn sóng đầu tư hạ tầng AI hiện nay
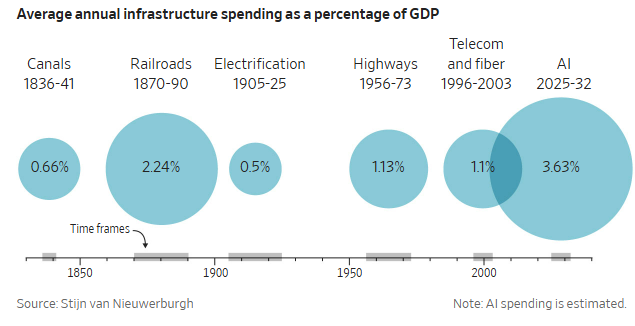
Chi tiêu cho cơ sở hạ tầng AI hiện lớn gấp khoảng ba lần so với thời kỳ bùng nổ Dotcom (lĩnh vực viễn thông và cáp quang) và gấp đôi quy mô đầu tư cho ngành đường sắt vào thế kỷ XIX:
Nguồn: WSJ
Quy mô đầu tư này cho thấy mức độ rủi ro nhất định đối với thị trường.
Giữa quá khứ và hiện tại tồn tại những điểm khác biệt căn bản. Ngành đường sắt thời kỳ đầu là một lĩnh vực hoàn toàn mới, chưa tạo ra dòng tiền và phát triển dựa trên kỳ vọng tương lai. Tình trạng tương tự cũng diễn ra với bong bóng dotcom, ngoại trừ việc mức định giá của các doanh nghiệp internet khi đó bị đẩy lên mức phi lý.
Lịch sử có sự tương đồng nhất định, song vẫn ghi nhận một số khác biệt then chốt.8
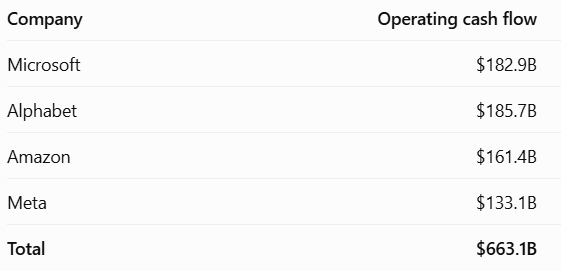
Các công ty AI (ngoại trừ Anthropic và OpenAI) hiện sở hữu dòng tiền từ hoạt động kinh doanh ở mức cao hơn:
Nguồn: WSJ và CWA
Dòng tiền từ hoạt động kinh doanh là lượng tiền mặt một doanh nghiệp thu được từ các hoạt động kinh doanh cốt lõi trước khi thực hiện các khoản đầu tư tương lai.
Mức 660 tỷ USD dòng tiền là con số rất lớn, hoàn toàn khác biệt so với giai đoạn bong bóng dot-com, khi doanh thu của các doanh nghiệp còn hạn chế và định giá đôi khi chỉ dựa vào lượt truy cập trang web.
Mối lo ngại của thị trường xuất phát từ việc toàn bộ dòng tiền này đang được dồn vào các khoản đầu tư cho tương lai:
Nguồn: @puckrin
Dưới góc nhìn của các doanh nghiệp, đây là quyết định hợp lý khi việc xây dựng hạ tầng AI mang tính quyết định đối với khả năng sinh lời trong tương lai.
Hiện tại, đà tăng trưởng của thị trường vẫn bám sát tốc độ tăng trưởng lợi nhuận, không giống như thời điểm năm 2000:
Nguồn: @SoberLook
Mối lo ngại: Nguồn chi trả đến từ đâu?
Mối bận tâm cốt lõi là chủ thể nào sẽ chi trả cho các dịch vụ AI và tạo ra nguồn lợi nhuận đủ lớn để bù đắp cho mức chi tiêu hạ tầng hiện nay.
Trong bài phân tích gần đây với tựa đề "The AI Story Wall Street Doesn’t Want to Hear" (Câu chuyện về AI mà Phố Wall không muốn nghe), tác giả Derek Thompson đã nêu rõ vấn đề này.9
Dữ liệu từ bài viết và chương trình podcast cho thấy có hơn 55% doanh nghiệp trên nền tảng của Ramp đã chi trả cho ít nhất một mô hình AI trong tháng 9.
Thứ nhất, mức chi tiêu cho AI có độ tập trung rất cao. Nhóm 1% khách hàng chi tiêu lớn nhất chiếm tới khoảng 80% tổng chi tiêu theo số liệu của Ramp, trong đó phần lớn là các doanh nghiệp công nghệ được các quỹ đầu tư mạo hiểm hậu thuẫn.
Thứ hai, tốc độ tăng trưởng chi tiêu có xu hướng chững lại. Nghiên cứu của Ramp chỉ ra rằng mức chi tiêu của nhóm khách hàng lớn nhất bắt đầu đi ngang, dù mức độ sử dụng vẫn tiếp tục tăng. Đơn cử, Uber đã sử dụng hết toàn bộ ngân sách AI của năm 2026 chỉ trong bốn tháng và buộc phải áp mức trần chi tiêu.10
Thứ ba, chi phí AI đang ngày càng rẻ hơn. Mức giá thực tế mà các doanh nghiệp phải trả cho mỗi một triệu token được ghi nhận giảm 41% trong giai đoạn từ tháng 3 đến tháng 8.
Câu hỏi trọng tâm
Liệu thị trường có đang trong một bong bóng tài chính? Hiện vẫn chưa có câu trả lời mang tính khẳng định.
Nhiều dấu hiệu cho thấy thị trường hiện chưa rơi vào trạng thái bong bóng cuồng loạn.
Nguồn tin: Hacker News AI — Tác giả: greekanalyst. Bản dịch tiếng Việt do AI thực hiện, có thể có sai sót.